


Découvrez les coûts de production moyens et marginaux de 2023 à 2025, notre méthodologie de calcul du seuil de rentabilité et les facteurs qui façonnent l’économie de l’offre mondiale d’argent.
1. Coûts de production de l’argent : les résultats
Le marché de l’argent est souvent analysé sous l’angle de son prix au comptant, mais le coût de production de l’argent est tout aussi important pour comprendre l’offre à long terme, les risques liés à l’investissement et l’économie de l’industrie minière.
Sur la base de notre analyse de dix grandes et moyennes sociétés productrices d’argent, nous avons estimé à la fois un coût de production moyen et un coût de production marginal de l’argent pour les années 2023, 2024 et 2025.
| Année | Coût de production moyen | Coût de production marginal |
|---|---|---|
| 2023 | 24 USD/oz | 32 USD/oz |
| 2024 | 27 USD/oz | 34 USD/oz |
| 2025 | 29 USD/oz | 56 USD/oz |
La distinction entre ces deux chiffres est importante.
Le coût de production moyen donne une indication du niveau général des coûts auxquels l’argent est produit dans l’ensemble de l’industrie. Le coût de production marginal, quant à lui, représente le niveau de coût des producteurs aux coûts les plus élevés qui sont encore en activité.
L’évolution entre 2023 et 2025 est particulièrement significative. Les coûts de production moyens ont augmenté progressivement, passant d’environ 24 USD/oz en 2023 à 29 USD/oz en 2025. Les coûts marginaux ont augmenté beaucoup plus fortement, atteignant environ 56 USD/oz en 2025.
Cela suggère que, si une grande partie de l’industrie peut encore produire de l’argent à des prix nettement inférieurs, certains producteurs ont besoin de prix de l’argent beaucoup plus élevés pour rester économiquement viables.
2. Méthodologie : comment nous avons estimé le coût de production de l’argent
Estimer le véritable coût de production de l’argent est plus complexe que de simplement prendre le coût d’extraction déclaré par une seule entreprise.
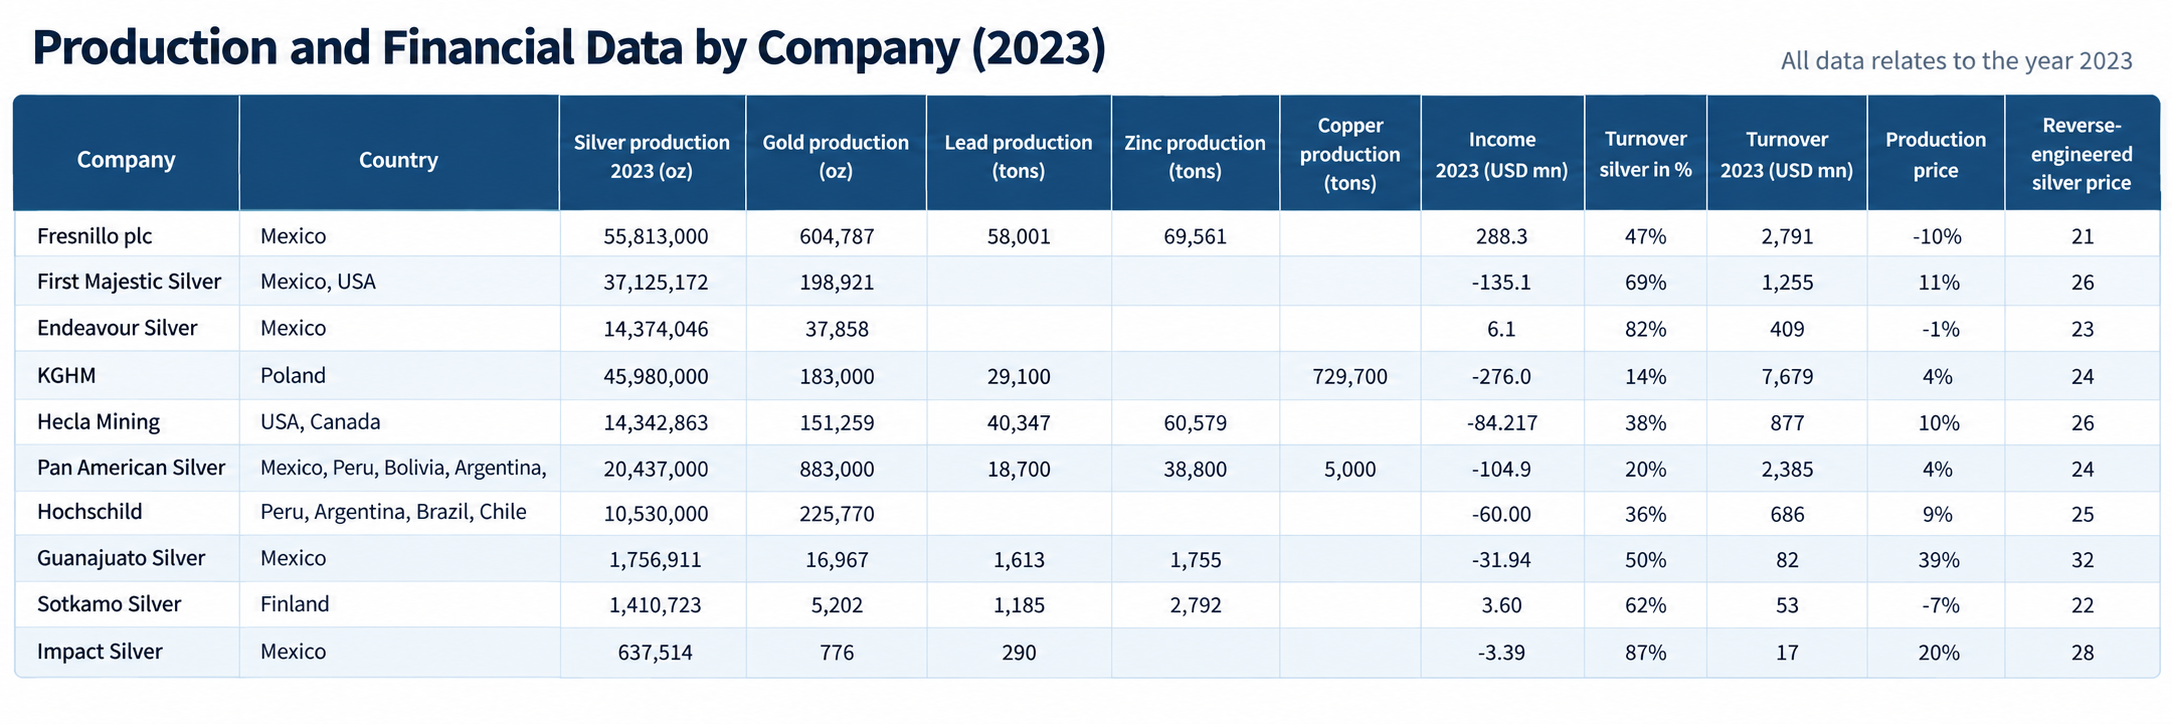
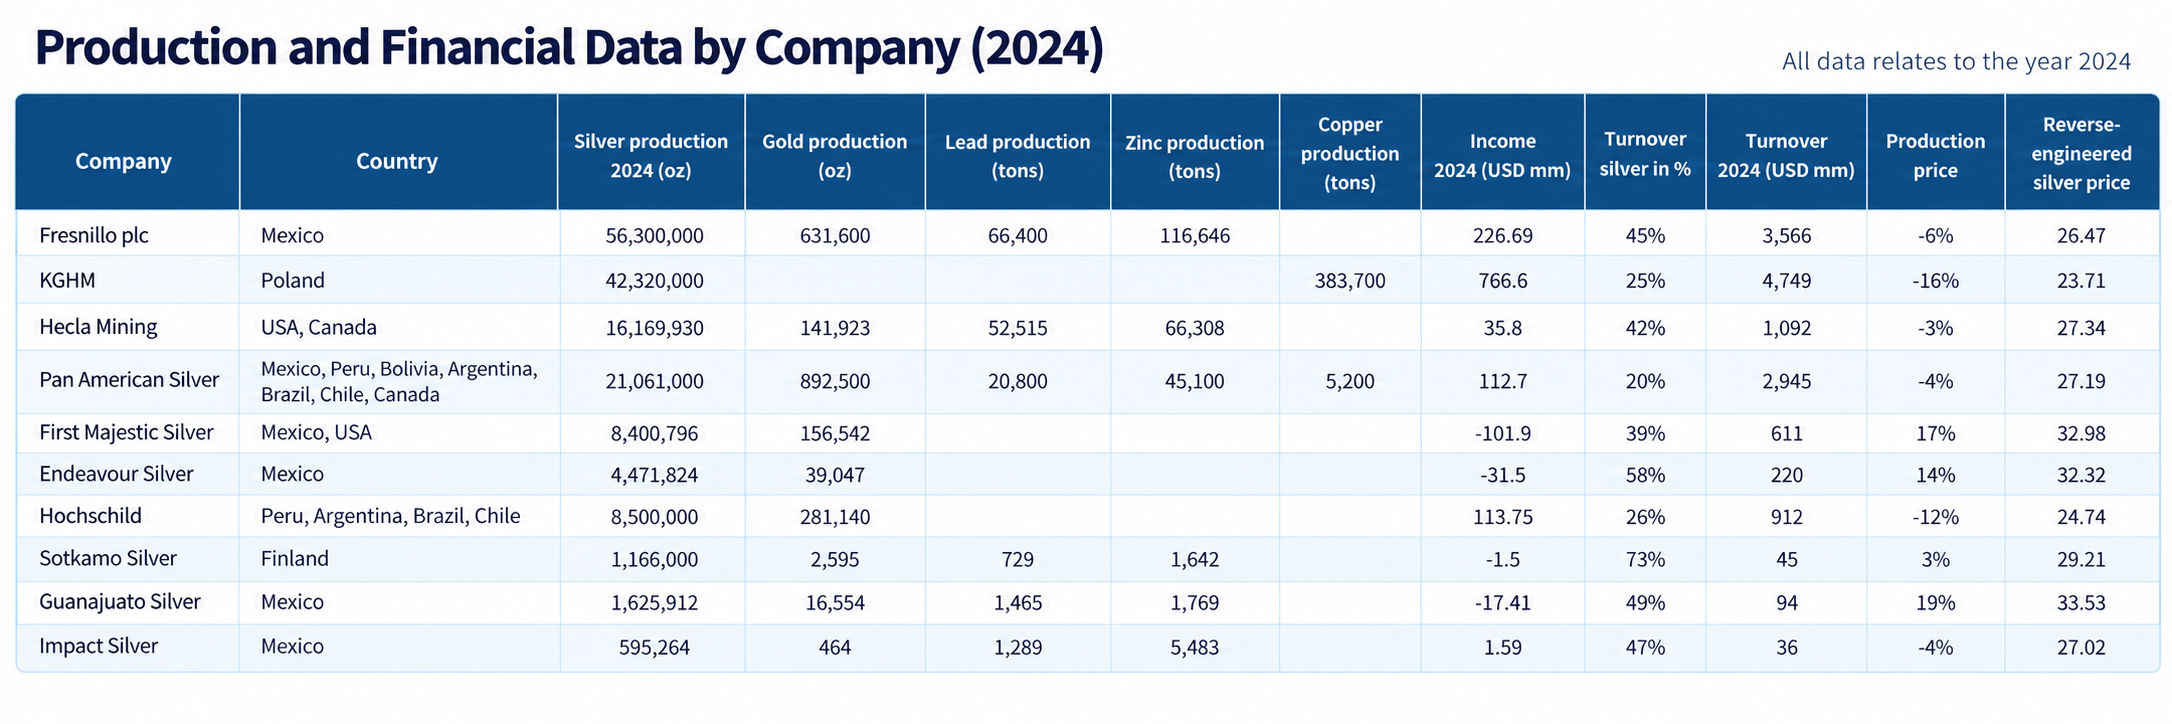
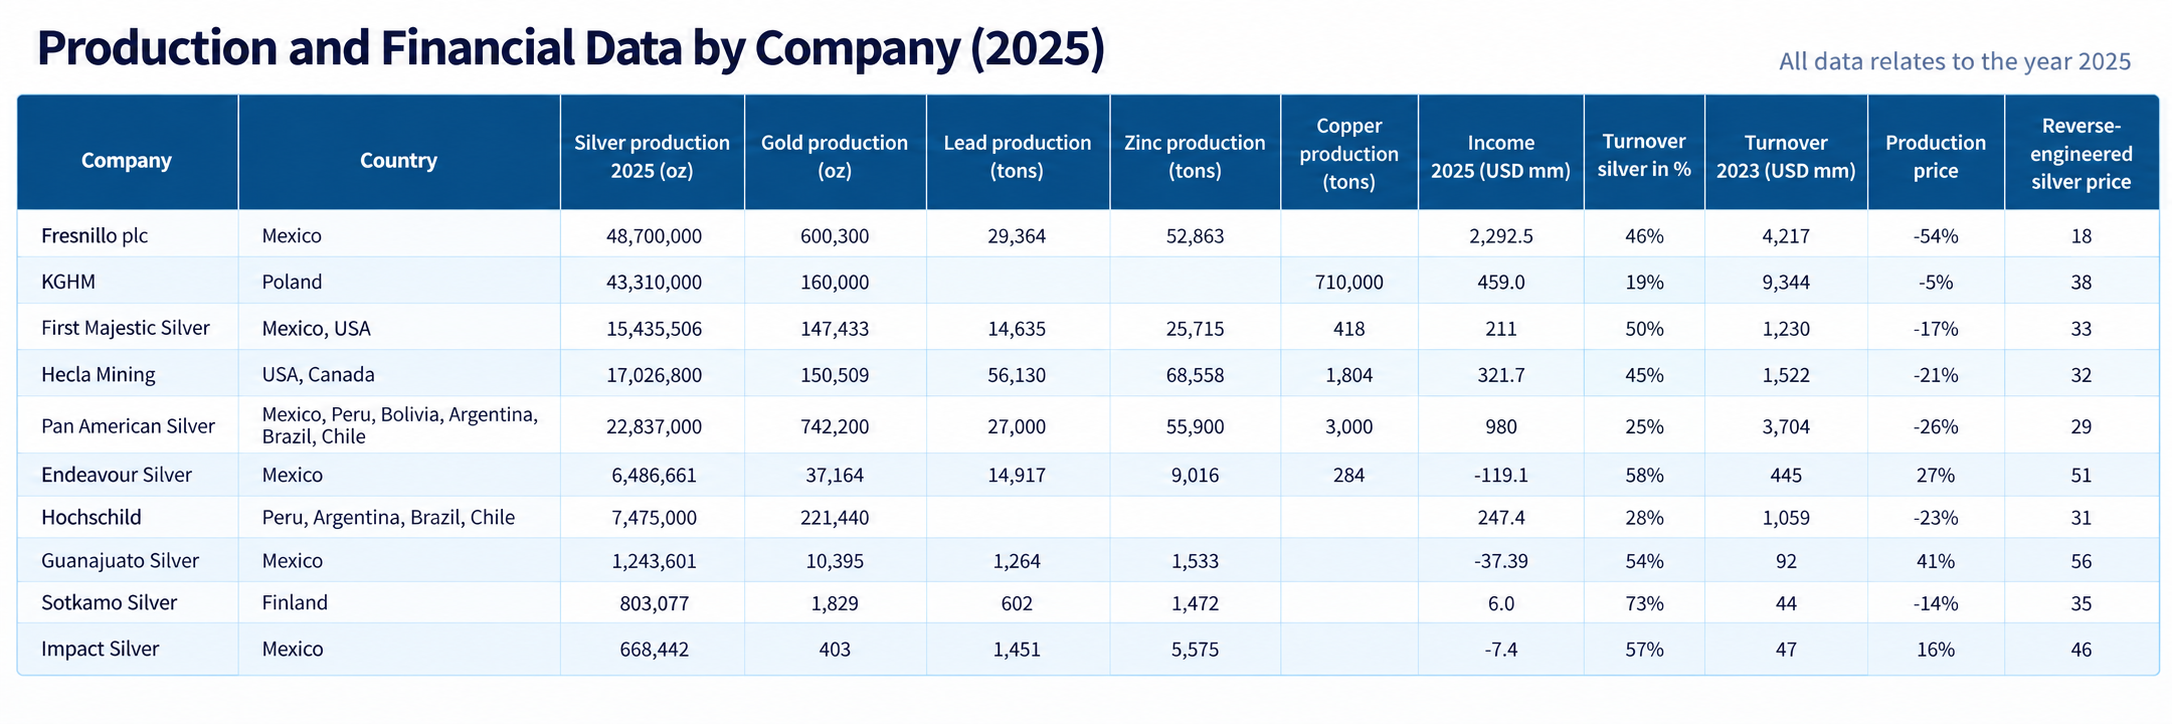
Les producteurs d’argent ont des opérations minières et des structures comptables très différentes. Plus important encore, de nombreuses sociétés minières productrices d’argent ne produisent pas uniquement de l’argent. Leurs mines peuvent simultanément produire de l’or, du plomb, du zinc et du cuivre.
Pour cette raison, notre méthodologie estime le prix de l’argent auquel chaque entreprise atteindrait approximativement son seuil de rentabilité économique, tout en tenant compte de la valeur de ses autres métaux.
Sociétés incluses dans l’analyse
L’analyse couvre dix producteurs d’argent publiant des données financières et opérant dans plusieurs grandes juridictions minières :
- Fresnillo plc
- Hecla Mining
- First Majestic Silver
- Endeavour Silver
- Pan American Silver
- IMPACT Silver
- Guanajuato Silver
- Hochschild Mining
- KGHM
- Sotkamo Silver
L’utilisation du même groupe sur l’ensemble de la période analysée nous permet d’observer l’évolution de l’économie de la production d’argent entre 2023 et 2025.
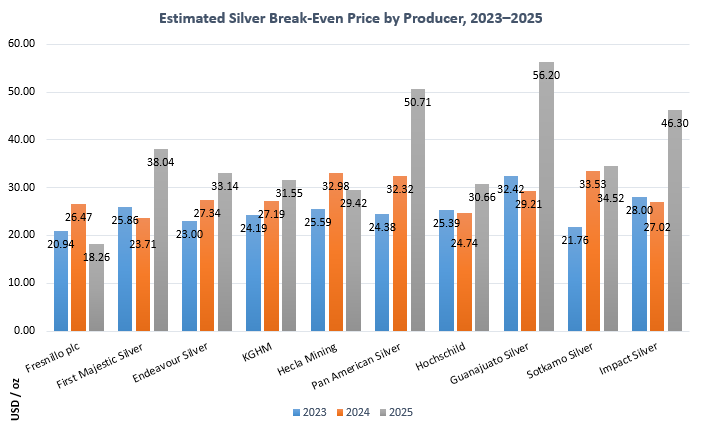
Les entreprises ont été délibérément sélectionnées pour leur diversité. Elles comprennent certains des plus grands producteurs d’argent au monde ainsi que des producteurs plus petits, présentant des volumes de production et des structures de coûts très différents. Cet aspect est important, car l’économie de la production marginale ne peut pas être comprise en examinant uniquement les mines les plus grandes et les plus efficaces du secteur.
Étape 1 – Mesurer la production de chaque métal
Pour chaque entreprise et chaque année, nous avons recueilli les volumes de production déclarés pour :
l’argent, l’or, le plomb, le zinc et le cuivre.
La production d’argent et d’or a été mesurée en onces, tandis que celle de plomb, de zinc et de cuivre a été mesurée en tonnes.
Le modèle ne suppose donc pas que toute l’économie d’une société minière dépend de l’argent.
Cet élément est particulièrement important, car une entreprise produisant de l’argent parallèlement à de grandes quantités d’or, de zinc ou de cuivre peut rester rentable même lorsque le prix de l’argent lui-même est relativement faible.
Étape 2 – Appliquer les prix annuels des métaux
Pour chaque année, les volumes de production ont été valorisés à l’aide des prix correspondants des métaux utilisés dans notre modèle.
Par exemple, le calcul pour 2024 utilise les prix suivants :
- Argent : 28,27 USD/oz
- Or : 2 388 USD/oz
- Plomb : 2 058 USD/tonne
- Zinc : 2 828 USD/tonne
- Cuivre : 9 260 USD/tonne
Pour chaque entreprise, nous avons multiplié sa production de chaque métal par le prix correspondant de ce métal.
Sous une forme simplifiée :
Chiffre d’affaires estimé des métaux = Production d’argent × Prix de l’argent + Production d’or × Prix de l’or + Production de plomb × Prix du plomb + Production de zinc × Prix du zinc + Production de cuivre × Prix du cuivre
Ce calcul fournit une estimation de la valeur totale des métaux produits par chaque entreprise.
Étape 3 – Déterminer la part de l’argent dans la valeur de la production
Nous avons ensuite calculé la part du chiffre d’affaires estimé des métaux de chaque entreprise spécifiquement attribuable à l’argent.
Le calcul est le suivant :
Part de l’argent = (Production d’argent × Prix de l’argent) / Chiffre d’affaires estimé des métaux
Il s’agit d’un élément particulièrement important de la méthodologie.
Pour une entreprise principalement dépendante de l’argent, celui-ci représente une part importante de la valeur estimée de sa production. Pour un producteur diversifié disposant d’une production importante de cuivre ou d’or, la proportion attribuable à l’argent peut être considérablement plus faible.
Par exemple, dans le modèle, l’argent représentait environ 45 % du chiffre d’affaires estimé des métaux de Fresnillo en 2024, contre environ 25 % pour KGHM.
Cela évite que l’analyse traite un producteur diversifié de la même manière qu’un producteur principalement axé sur l’argent.
Étape 4 – Estimer l’ajustement du seuil de rentabilité
L’étape suivante repose sur une hypothèse économique simple :
Une société minière peut poursuivre ses activités tant que l’ensemble de ses opérations reste économiquement viable.
Pour chaque producteur, nous avons comparé son résultat annuel déclaré avec la valeur estimée de sa production de métaux.
Le modèle calcule la variation en pourcentage des prix des métaux qui, théoriquement, annulerait le résultat déclaré de l’entreprise et l’amènerait approximativement à son seuil de rentabilité.
L’ajustement est calculé comme suit :
Ajustement du seuil de rentabilité = – Résultat déclaré / Chiffre d’affaires estimé des métaux
Une entreprise rentable peut donc supporter une baisse des prix des métaux avant d’atteindre son seuil de rentabilité.
À l’inverse, si une entreprise déclare déjà une perte, le calcul produit un ajustement positif : les prix des métaux devraient augmenter pour que l’entreprise atteigne le niveau de rentabilité estimé.
Étape 5 – Appliquer l’ajustement à l’argent
Le pourcentage d’ajustement du seuil de rentabilité calculé est ensuite appliqué au prix de l’argent pour l’année correspondante.
La formule est la suivante :
Prix de production estimé de l’argent = Prix de l’argent × (1 + Ajustement du seuil de rentabilité)
Cela fournit une estimation du prix de l’argent associé au seuil de rentabilité économique de chaque producteur.
À titre d’exemple, le prix de l’argent utilisé dans le modèle pour 2024 était de 28,27 USD/oz.
Pour Fresnillo, le modèle a calculé un ajustement du seuil de rentabilité d’environ –6,4 %, ce qui donne un prix de production estimé de l’argent d’environ 26,47 USD/oz.
Pour First Majestic, qui a déclaré une perte dans l’ensemble de données utilisé pour le calcul, l’ajustement était d’environ +16,7 %, ce qui donne un prix de production estimé d’environ 32,98 USD/oz.
La méthodologie reflète donc les réalités économiques très différentes de chaque producteur plutôt que d’attribuer le même coût de production à l’ensemble de l’industrie.
Étape 6 – Pondérer les producteurs en fonction de leur production d’argent
Une simple moyenne arithmétique des dix entreprises donnerait la même importance à un petit producteur qu’à une entreprise produisant des dizaines de millions d’onces d’argent.
Afin d’éviter cette distorsion, le calcul tient compte des volumes de production d’argent lors de l’agrégation des résultats au niveau des entreprises.
En d’autres termes, les producteurs ayant une production d’argent plus importante ont une influence plus grande sur l’estimation du coût de production de l’industrie que les très petits producteurs.
Cela permet au chiffre obtenu de mieux représenter l’économie de la production d’argent analysée, plutôt que de constituer simplement la moyenne de dix entreprises.
Étape 7 – Estimer le coût de production marginal
Enfin, nous examinons les producteurs aux coûts les plus élevés de l’échantillon.C’est à ce stade que le coût de production marginal devient particulièrement utile.
Le coût marginal n’a pas pour objectif de décrire ce que coûte la production de la majorité de l’argent. Il indique plutôt le niveau de prix approximatif nécessaire pour que la partie de la production présentant les coûts les plus élevés reste économiquement viable.
Cela explique pourquoi le coût marginal peut évoluer de manière beaucoup plus spectaculaire que le coût moyen.
En 2025, par exemple, le modèle a estimé un coût d’environ 56,20 USD/oz pour Guanajuato Silver, tandis que celui d’Endeavour Silver était estimé à environ 50,71 USD/oz. Dans le même temps, plusieurs grands producteurs restaient nettement en dessous de ces niveaux.
La distribution obtenue montre donc un écart croissant entre les producteurs efficaces et ceux dont les coûts sont les plus élevés.
Ce que nous apprend la méthodologie
Cette méthodologie ne doit pas être interprétée comme le coût comptable de l’extraction d’une once physique d’argent dans une mine donnée.
Il s’agit plutôt d’un modèle économique de seuil de rentabilité conçu pour estimer les niveaux de prix de l’argent compatibles avec la viabilité financière des différents producteurs.
Cette distinction est importante, car l’argent est fréquemment produit conjointement avec d’autres métaux. Examiner uniquement le coût décaissé déclaré pour l’argent ou l’AISC (All-In Sustaining Cost) d’une entreprise peut donc donner une image incomplète lorsque l’on compare des producteurs ayant des expositions très différentes aux sous-produits.
En combinant les volumes de production, les prix des métaux, la contribution relative de l’argent et la rentabilité des entreprises, le modèle offre une autre manière d’examiner les fondements économiques de l’offre mondiale d’argent.
Les résultats montrent que les conditions économiques moyennes de production du secteur se sont progressivement détériorées depuis 2023, tandis que celles des producteurs marginaux se sont détériorées beaucoup plus rapidement.
Cet écart croissant entre les coûts de production moyens et marginaux est important pour le marché de l’argent : si les prix restent pendant une période prolongée en dessous des niveaux économiques nécessaires aux producteurs marginaux, la production aux coûts les plus élevés constitue la partie de l’offre la plus exposée aux réductions de production, aux fermetures ou au report des investissements.